
многоканальный телефон
+7 (499) 490-66-68

Таможенный брокер в Шереметьево, Домодедово и Внуково
Таможенное оформление под ключ - от прилёта до выпуска
Таможенное оформление кокосового масла из Индонезии

Кокосовое масло из Индонезии можно ввезти в Россию через Турцию автомобильным транспортом. До отправки партии нужно определить 10-значный код ТН ВЭД, установить степень обработки и назначение масла, проверить разрешительные требования и рассчитать платежи. Для таможни принципиально, что именно ввозится: сырое или рафинированное масло, пищевой продукт или сырьё для промышленного и косметического производства - от этого зависят код, ставка и пакет документов.
Индонезия → Турция → автодоставка → внутренний таможенный пост РФ → выпуск
Что проверить до отгрузки
Ключевой вопрос - статус товара. От того, сырое масло или рафинированное и для чего оно предназначено, зависит и код, и ставка, и разрешительные документы. Поэтому до согласования перевозки собирают технические и коммерческие сведения по партии (полный чек-лист - ниже), а назначение товара фиксируют одинаково во всех документах.
Код ТН ВЭД кокосового масла
Кокосовое масло - товарная позиция 1513 ЕТТ ЕАЭС. Базовое деление по степени обработки: 1513 11 - сырое (нерафинированное), 1513 19 - прочее (рафинированное и фракции). Масло считается сырым, если не подвергалось обработке, кроме отстаивания, центрифугирования или фильтрации.

Внутри субпозиции 10-значный код зависит от назначения (техническое или косметическое отдельно от пищевого) и тары, поэтому его сверяют по действующему ЕТТ на дату подачи декларации.
Что запросить у поставщика в Индонезии

Описание товара в контракте, инвойсе, спецификации и технических документах не должно противоречить друг другу.
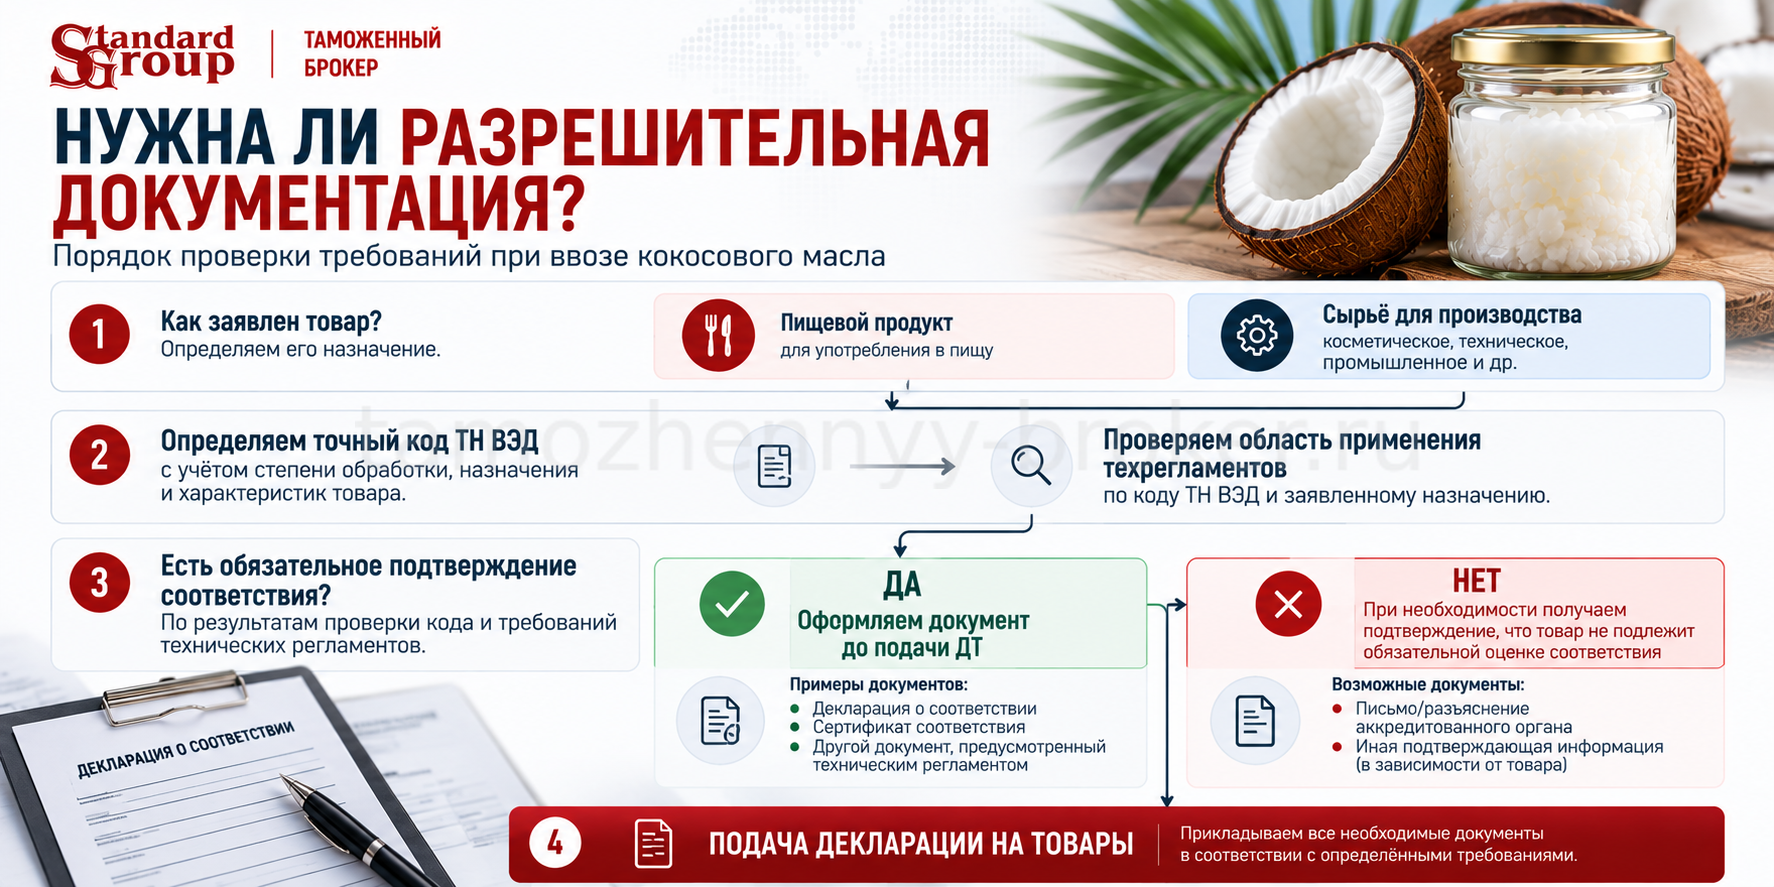
Косметическое сырьё или пищевой продукт
Двойственная природа кокосового масла - оно может быть и пищевым продуктом, и косметическим сырьём - создаёт риск переклассификации при контроле. От статуса зависит весь пакет требований.
Проверяем | Косметическое или промышленное сырьё | Пищевое масло |
|---|---|---|
| Назначение | Дальнейшее производство | Употребление в пищу |
| Документы | Техническое описание, COA, документы производителя | Документы на пищевую продукцию |
| Техрегламенты | Проверяются по фактическому статусу товара | Требования пищевого законодательства |
| Маркировка | Проверяется отдельно по назначению | Требования для пищевой продукции |
| Риск | Признание готовой косметической продукцией | Признание пищевым товаром |
ТР ТС 009/2011 регулирует парфюмерно-косметическую продукцию. Если кокосовое масло ввозится как сырьё для дальнейшего производства, сначала устанавливают, является ли конкретный товар объектом технического регулирования: нельзя автоматически переносить требования к готовой косметике на любое косметическое сырьё. Для пищевого масла действуют требования пищевого законодательства, а пищевое растительное масло подпадает под обязательную маркировку.
Пошлина и НДС
Из чего складываются платежи:
Таможенная стоимость × ставка пошлины = пошлина
(таможенная стоимость + пошлина) × 22% = НДС
пошлина + НДС + таможенный сбор = платежи при ввозе
Важно: у кокосового масла базовые ставки пошлины низкие, по ряду подсубпозиций - 0%. Конкретную ставку определяют по 10-значному коду и сверяют по действующему ЕТТ; может оказаться, что пошлины нет вовсе, и основной платёж - НДС. Ставка НДС при ввозе - 22% (с 1 января 2026 года); льготная ставка 10% для отдельных пищевых продуктов к косметическому сырью не применяется. Дополнительно уплачивается таможенный сбор за таможенные операции по действующей шкале.
Условный пример - не расчёт конкретной партии (стоимость 3 000 000 рублей)
Показатель | Если пошлина 0% | Если пошлина условно 5% |
|---|---|---|
| Ввозная пошлина | 0 рублей | 150 000 рублей |
| База НДС | 3 000 000 рублей | 3 150 000 рублей |
| НДС 22% | 660 000 рублей | 693 000 рублей |
| Пошлина + НДС | 660 000 рублей | 843 000 рублей |
Ставка 5% взята для наглядности; реальная определяется только после установления 10-значного кода. Плюс таможенный сбор.
Полная себестоимость партии

Происхождение из Индонезии и тарифные преференции
Происхождение товара из Индонезии нужно подтверждать документами производителя и поставщика, особенно если товар физически отгружается через Турцию. Но само индонезийское происхождение не означает автоматического снижения пошлины. При расчёте партии брокер проверяет по цепочке: 10-значный код ТН ВЭД, базовую ставку по ЕТТ, страну происхождения, наличие действующего на дату ввоза преференциального режима и документ, которым подтверждается происхождение.
Отдельно важно: Индонезия не входит в перечень развивающихся стран - пользователей единой системы тарифных преференций ЕАЭС, поэтому льгота по системе преференций (сертификат формы «А») к этой поставке не применяется. Соглашение о свободной торговле между ЕАЭС и Индонезией - это отдельный будущий механизм: переговоры по нему завершены, но в силу оно пока не вступило, и ссылаться на него как на основание сниженной ставки нельзя. К тому же, если по конкретному коду ставка ЕТТ и так 0%, никакая тарифная льгота пошлину не уменьшит.
Транзит или перегрузка в Турции сами по себе не превращают товар в турецкий. Для таможни нужно сохранить документальную связь между индонезийским производителем, товаром и поставляемой в Россию партией.
Маршрут Индонезия - Турция - Россия
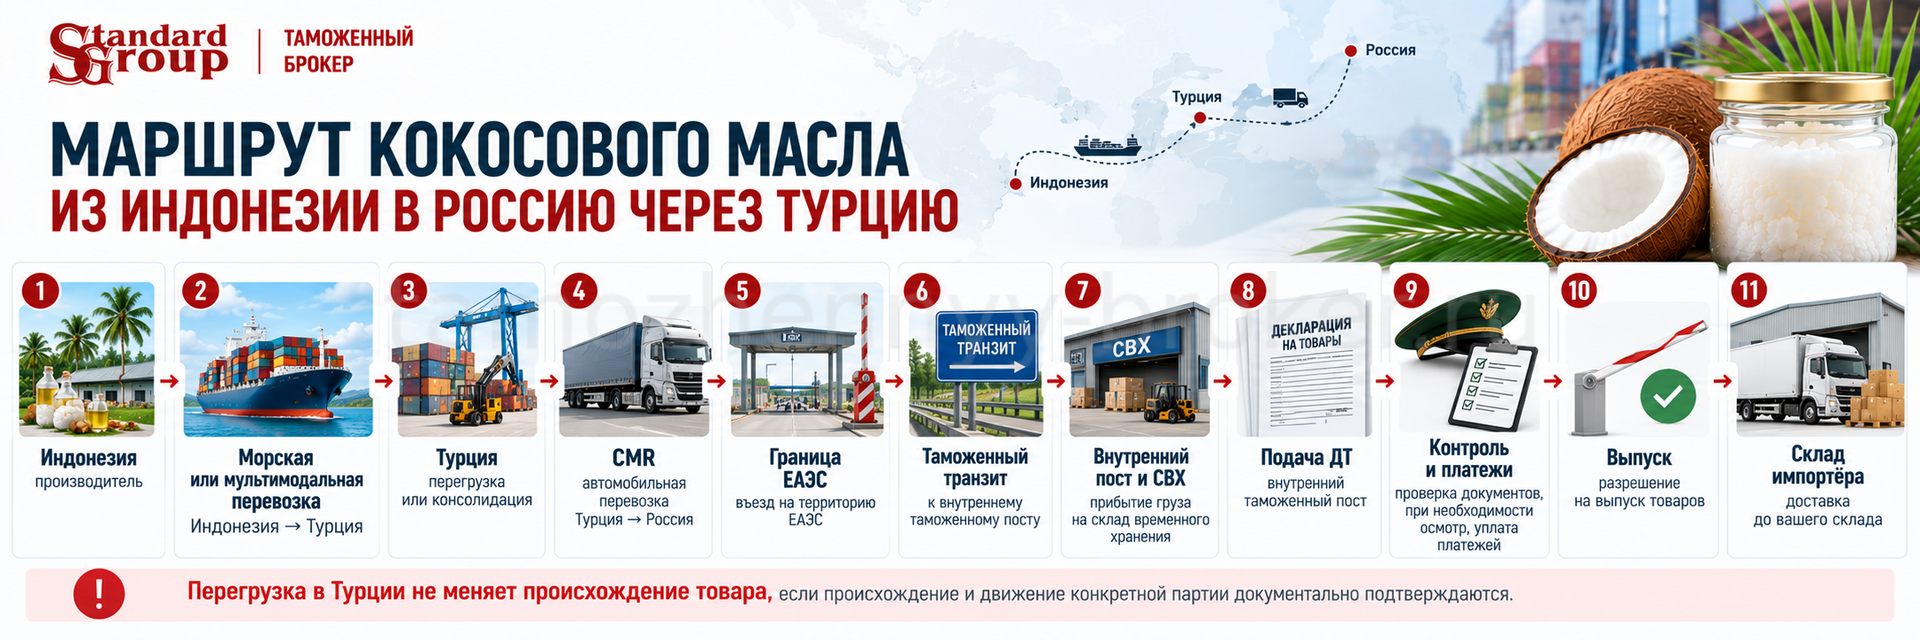
При автодоставке до отправки автомобиля брокер согласовывает место доставки и передаёт перевозчику необходимые реквизиты для транспортных и транзитных документов. Это позволяет направить груз на согласованный внутренний пост и аккредитованный при нём склад временного хранения (СВХ) без изменения маршрута уже после границы. Груз наливной, в крупной таре (флекситанки, IBC-кубы, танк-контейнеры), поэтому на СВХ применяются отдельные тарифы обработки. Декларантом может выступать и ИП наравне с юрлицом.
Документы для таможенного оформления
Коммерческие: внешнеторговый контракт, инвойс, спецификация, документы об оплате.
Транспортные: CMR и, при необходимости, документы по предыдущему плечу Индонезия - Турция для подтверждения движения и расходов.
Технические и разрешительные: COA или паспорт качества, описание технологии производства, состав, назначение, документ о соответствии - если требуется по статусу товара.
Происхождение: документы производителя, подтверждающие индонезийское происхождение и связь с конкретной партией (сертификат формы «А» по этой поставке не применяется - см. раздел выше).
Нужно ли ставить контракт на учёт в банке
Если сумма обязательств по контракту достигает установленного порога (для импортных контрактов - 3 000 000 рублей), контракт ставится на учёт в уполномоченном банке. Цепочка простая: контракт - проверяем сумму - при достижении порога ставим на учёт - банк присваивает уникальный номер контракта (УНК) - его сведения используются при валютном контроле и указываются в декларации. Порог считается по контрактной стоимости независимо от схемы и момента расчётов.
Почему кокосовое масло задерживается на таможне
- Неверно определили, сырое масло или рафинированное.
- В документах не совпадает назначение: где-то косметическое сырьё, где-то пищевое масло.
- Недостаточно документов для подтверждения заявленного кода.
- Не проверили разрешительные требования до отправки.
- Документы Индонезия - Турция - Россия не позволяют проследить конкретную партию.
Большинство этих проблем устраняются ещё до загрузки автомобиля в Турции, если брокер заранее проверит документы.
Планируете ввоз кокосового масла из Индонезии через Турцию? Пришлите инвойс, спецификацию, COA или паспорт качества, описание масла, назначение и фото упаковки и маркировки. Проверим код ТН ВЭД, ставку пошлины, НДС и разрешительные требования, оценим документы о происхождении, рассчитаем платежи и согласуем схему доставки до отправки автомобиля из Турции.
Телефон: +7 (499) 490-66-68 · Email: info@tamozhennyy-broker.ru
Таможенное оформление кокосового масла с брокером STANDARD GROUP
Цена ошибки в этой поставке - в коде и статусе товара: неверный код искажает платежи, а спор «косметика или пищёвка» тормозит выпуск. Мы определяем точный 10-значный код и реальную ставку, проверяем требования техрегламентов и валютного контроля, выстраиваем документальную цепочку происхождения через Турцию и ведём оформление на внутреннем посту до выпуска.
Смежные услуги: сертификация и разрешительные документы, растаможка грузов из Турции, таможенное оформление импорта и экспорта, услуги таможенного брокера.
Нормативная база
- Федеральный закон от 03.08.2018 № 289-ФЗ; Договор о ЕАЭС (тарифное регулирование и преференции)
- Решение Комиссии ТС от 27.11.2009 № 130 (перечни стран-пользователей преференций); ТР ТС 009/2011
- Федеральная таможенная служба (ФТС России)
Частые вопросы
Какой код ТН ВЭД у сырого кокосового масла?
Сырое (нерафинированное) масло относится к субпозиции 1513 11, а не 1513 19 (это «прочее», рафинированное). Внутри 10-значный код зависит от назначения (техническое или косметическое отдельно от пищевого) и тары, поэтому его сверяют по действующему ЕТТ на дату подачи декларации.
Даёт ли индонезийское происхождение сниженную пошлину?
Нет. Индонезия не входит в перечень развивающихся стран - пользователей единой системы тарифных преференций ЕАЭС, поэтому сертификат формы «А» льготу не даёт. Соглашение о свободной торговле ЕАЭС - Индонезия пока не вступило в силу. К тому же по ряду кодов кокосового масла базовая ставка и так 0%.
Какой НДС при ввозе косметического кокосового масла?
Стандартные 22% (с 1 января 2026 года). Льготная ставка 10% для отдельных пищевых продуктов к косметическому сырью не применяется. НДС начисляется на таможенную стоимость с учётом пошлины, если она есть по вашему коду.
Нужна ли декларация о соответствии на кокосовое масло?
Ответ:
Зависит от статуса. На готовую косметику распространяется ТР ТС 009/2011 и декларирование обязательно; для сырья сначала устанавливают, является ли товар объектом технического регулирования, - это подтверждает аккредитованный орган по описанию и коду. Статус лучше зафиксировать в контракте и инвойсе.
Меняет ли перегрузка в Турции страну происхождения?
Ответ:
Нет. Транзит или перегрузка в Турции не делают товар турецким. Для таможни нужно документально сохранить связь между индонезийским производителем, товаром и конкретной партией, поставляемой в Россию.
Автор статьи: специалист по таможенному оформлению STANDARD GROUP
Расчёт по вашей партии: +7 (499) 490-66-68, info@tamozhennyy-broker.ru